月薪 NT$125,000,每月實拿 NT$115,094
單身、無扶養、不計年終時,月薪 NT$125,000 每月實拿 NT$115,094、全年 NT$1,381,132。若公司發 1 個月年終,全年變成 NT$1,491,132,攤到 12 個月是每月平均 NT$124,261。月薪先被申報成投保金額 NT$126,300,勞保投保薪資 NT$45,800,兩筆費都是按這個數字算,不是按月薪算。年終若發 2 個月,全年實拿 NT$1,601,132;補充保費只在單次獎金超過投保金額 4 倍時才扣,沒超過就是 0。
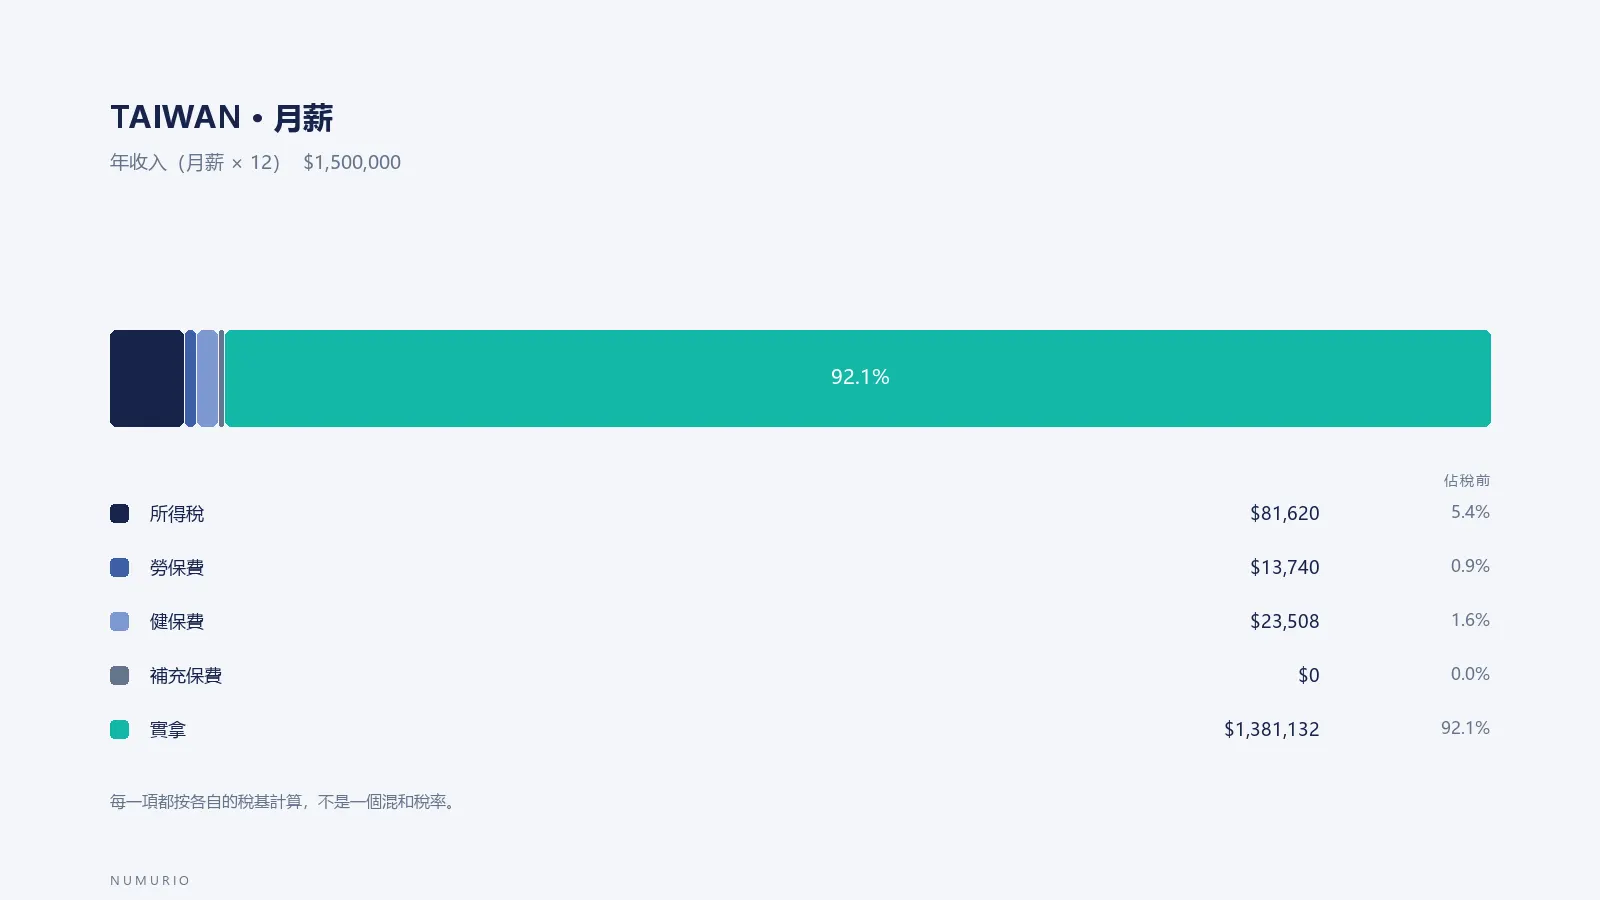
- 所得稅$81,6205.4%
- 勞保費$13,7400.9%
- 健保費$23,5081.6%
- 補充保費$00.0%
- 實拿$1,381,13292.1%
第一步:NT$125,000 會被申報到哪一級投保金額
分級表第 33 級、月投保金額 NT$126,300 元。這一級的實際薪資 區間是 NT$120,901 – NT$126,300 元,所以月薪 NT$125,000 落在這裡。勞保另外一套:NT$45,800 元 (上限 NT$45,800)。
| 相鄰級別 | 月投保金額 | 健保(本人) | 勞保(本人) | 與你這一級的差 |
|---|---|---|---|---|
| 下一級 | NT$120,900 | NT$1,875 | NT$1,145 | 每月多 −NT$84 |
| 你這一級 | NT$126,300 | NT$1,959 | NT$1,145 | — |
| 上一級 | NT$131,700 | NT$2,043 | NT$1,145 | 每月多 NT$84 |
這就是台灣薪資的「跳級效應」:跨過一級,勞健保同時往上跳。月薪每個月多 1,000 元,全年多扣NT$1,560 元(含稅),實拿增加 NT$10,440 元。
第二步:這份薪水逐筆被扣了什麼
| 項目 | 計算基數 | 費率/級別 | 全年 | 每月 |
|---|---|---|---|---|
| 月薪 × 12 | NT$125,000 | — | NT$1,500,000 | NT$125,000 |
| 年終 1 個月 | NT$125,000 | — | NT$125,000 | — |
| 勞保+就保(本人) | NT$45,800 | 12.5% × 2% | −NT$13,740 | −NT$1,145 |
| 健保(本人) | NT$126,300 | 5.17% × 3% | −NT$23,508 | −NT$1,959 |
| 綜合所得稅(年度結算) | 淨額 NT$1,161,000 | 累進級距 | −NT$96,620 | −NT$8,052 |
| 到手 | — | — | NT$1,491,132 | NT$124,261 |
第三步:所得淨額是怎麼算出來的
| 項目 | 金額 | 說明 |
|---|---|---|
| 薪資所得(含年終) | NT$1,625,000 | 月薪 × 12 + 年終月數 × 月薪 − 勞退自提 |
| − 免稅額 | NT$101,000 | NT$101,000 × 1 人 |
| − 標準扣除額 | NT$136,000 | 單身 NT$136,000 |
| − 薪資所得特別扣除額 | NT$227,000 | 每人上限 NT$227,000,薪資未達者全額扣 |
| = 所得淨額 | NT$1,161,000 | 適用稅率見下表 |
第四步:所得淨額落在哪一段級距
| 級距 | 所得淨額區間 | 稅率 | 累進差額 | 此淨額應缴 |
|---|---|---|---|---|
| 第 1 段 | NT$0 – NT$610,000 | 5% | NT$0 | — |
| 第 2 段 | NT$610,001 – NT$1,380,000 | 12% | NT$42,700 | NT$96,620 |
| 第 3 段 | NT$1,380,001 – NT$2,770,000 | 2% | NT$153,100 | — |
| 第 4 段 | NT$2,770,001 – NT$5,190,000 | 3% | NT$430,100 | — |
| 第 5 段 | NT$5,190,001 – 以上 | 4% | NT$949,100 | — |
同一份月薪,不同家庭狀況
婚姻與扶養改的是「扣除額」,不改勞健保。所以每一列的勞保與健保金額都一樣,只有所得稅那 一行不同。
| 情境 | 所得淨額 | 所得稅 | 全年到手 | 與單身差 |
|---|---|---|---|---|
| 單身、無扶養 | NT$1,161,000 | NT$96,620 | NT$1,491,132 | NT$0 |
| 已婚、無扶養 | NT$924,000 | NT$68,180 | NT$1,519,572 | NT$28,440 |
| 已婚、扶養 2 人 | NT$722,000 | NT$43,940 | NT$1,543,812 | NT$52,680 |
勞退自提 0% / 3% / 6%
自提不是「多一筆扣款」,是「換一個口袋放」。它會降低所得淨額,所以稅會少一點,但當年到手 一定變少 —— 少掉的部分進了你的退休金帳戶。
| 自提比例 | 自提金額(年) | 所得稅 | 省下的稅 | 全年到手 | 到手減少 |
|---|---|---|---|---|---|
| 0% | NT$0 | NT$96,620 | NT$0 | NT$1,491,132 | NT$0 |
| 3% | NT$45,000 | NT$91,220 | NT$5,400 | NT$1,451,532 | NT$39,600 |
| 6% | NT$90,000 | NT$85,820 | NT$10,800 | NT$1,411,932 | NT$79,200 |
年終 0 / 1 / 2 / 4 / 6 個月
年終只在超過「投保金額 4 倍」的部分才收補充保費。以投保金額 NT$126,300 計算,門檻是 NT$505,200 元。
| 年終 | 年終金額 | 補充保費 | 所得稅 | 全年到手 |
|---|---|---|---|---|
| 0 個月 | NT$0 | 0 | NT$81,620 | NT$1,381,132 |
| 1 個月 | NT$125,000 | 0 | NT$96,620 | NT$1,491,132 |
| 2 個月 | NT$250,000 | 0 | NT$111,620 | NT$1,601,132 |
| 4 個月 | NT$500,000 | 0 | NT$154,100 | NT$1,808,652 |
| 6 個月 | NT$750,000 | NT$5,165 | NT$204,100 | NT$2,003,487 |
年終 0 個月時,全年到手 NT$1,381,132元、所得稅 NT$81,620 元 —— 少了年終,淨額也少了,稅跟著降。
年薪 150 萬:所得稅跳到 81,620,勞保卻還是 13,740
從年薪 102 萬走到 150 萬,薪水多了 48 萬,但三項扣除的變化極不對稱:所得稅從 27,800 元跳到 81,620 元,增加了 53,820 元 —— 比薪水增加的部分還多;健保從 16,308 元升到 23,508 元;而勞保,一毛沒動,還是 13,740 元。結果是實領從 962,152 元升到 1,381,132 元,多了 418,980 元。有效扣除率從 5.671% 升到 7.925%。
月薪 125,000(年薪 150 萬)的年度扣除明細 — 單身、無扶養、未自提勞退
| 項目 | 金額 | 說明 |
|---|---|---|
| 年度薪資所得 | 1,500,000 | 125,000 × 12 個月 |
| 綜合所得稅 | 81,620 | 跨進 20% 級距後,邊際稅率明顯高於前一段 |
| 勞保(員工負擔) | 13,740 | 與月薪 85,000 完全相同 — 已達投保上限 |
| 健保(員工負擔) | 23,508 | 隨投保金額級距上升 |
| 年度實領 | 1,381,132 | 1,500,000 − 118,868 |
| 平均每月實領 | 115,094 | 年度 ÷ 12 |
| 有效扣除率 | 7.925% | 三項扣除 ÷ 年度薪資 |
所得稅之所以跳得這麼快,是因為 150 萬這個位置已經跨過 20% 級距的起點,而 102 萬還在那之下。同一份稅表,兩段薪水的邊際稅率不同,所以「多賺 48 萬、多扣 5.4 萬稅」在比例上並不奇怪 —— 奇怪的是它比薪水增加的比例還高,這只有在跨級距時才會發生。把這一點和勞保的固定 13,740 放在一起看,就能理解為什麼台灣高薪族群的實質扣除率上升得比想像中慢:真正會一直往上跑的只有所得稅與健保。
這個模型沒有算的部分
沒有算勞退自提(本頁假設 0%)。若自提 6%,月薪 125,000 這格會多扣 90,000 元進退休帳戶,但年度實領會從 1,381,132 元降到 1,301,932 元,同時所得稅會少繳一部分 —— 本頁另外給的是不自提的版本,自提的差額請用計算器切換。此外沒有算扶養親屬、沒有算股利利息的補充保費、也沒有算年終獎金超過投保金額 4 倍的部分。
- 年薪 150 萬要繳多少所得稅?
- 81,620 元(單身、無扶養、標準扣除)。這個數字已經包含免稅額、標準扣除額與薪資特別扣除額,是年度結算的淨額,不是每月扣繳表上的預扣金額。
- 為什麼薪水多 48 萬,稅多 5.4 萬?
- 因為跨過了 20% 級距的起點。102 萬還在下一個級距,150 萬已經進入 20%,多出來的那段薪水是用更高的邊際稅率計稅,所以稅的增加幅度會超過薪水增加的比例。
- 年薪 150 萬的勞保為什麼和 102 萬一樣?
- 兩者都已達到勞保投保金額上限,13,740 元是上限後的金額,不會隨薪水繼續上升。這是台灣勞保與所得稅最不一樣的地方:一個封頂、一個不封頂。
往上下看幾格
同一個投保級距附近還有:月薪 NT$110,000 月薪 NT$115,000 月薪 NT$120,000 月薪 NT$130,000
對照這幾頁時看的是健保那一行:勞保在多數檔位都已經封頂、金額不動,真正會被投保金額推動的是健保與所得稅。
未建模與資料來源
- 基本生活費差額(納保法 §13)—— 只在多扶養親屬且低所得時才會多扣一筆,本模型未納入
- 列舉扣除額(捐贈、醫藥費、購屋利息)—— 一律用標準扣除額
- 薪資每月扣繳(起扣點與扣繳率)—— 本模型算年度結算稅額,不是每月扣繳金額
- 二代健保補充保費的其他五項(兼職、利息、股利、租金、執行業務)—— 只算年終獎金超過 4 倍投保金額的部分
- 眷屬健保費(每一眷口加收 30% 本人保費)—— 只算本人
- 勞退新制雇主 6% 提繳—— 屬雇主支出,不進員工到手
- 年終獎金以外的獎金、員工分紅、加班費免稅額度